

الفصل ٧
٠٧تحقيق الأمان المالي
بعد أن بلغت التوازن العاطفي والروحي شعرت بالاستقرار الداخلي، لكن جانباً آخر كان يحتاج إلى اهتمام: الأمان المالي. كانت مشاريعي تسير جيداً، لكنني أدركت أن الاستقرار المالي يحتاج إلى تخطيط محكم واستراتيجية واضحة. وفي إحدى الأمسيات جلست مع دفتري أفكر في وضعي المالي.
لم يكن المال غايتي في الحياة، لكنه ركيزة من ركائز تحقيق أحلامي وطموحاتي، والمال في الإسلام أمانة ووسيلة: «نِعمَ المالُ الصالحُ للمرءِ الصالح». فقررت أن أتخذ خطوات عملية نحو أمان مالي حلال يمنحني الحرية للتركيز على الإبداع والابتكار.
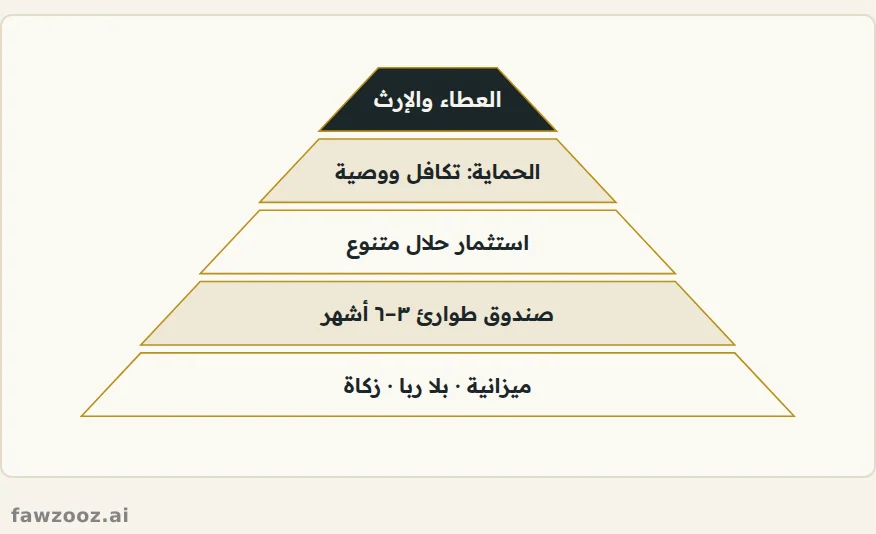
نصّ هذا الشكل
العطاء والإرث · الحماية: تكافل ووصية · استثمار حلال متنوع · صندوق طوارئ ٣–٦ أشهر · ميزانية · بلا ربا · زكاة · شكل ٢٦
لماذا نصمم أماننا المالي؟
- راحة البال: الأساس المالي المتين يخفف القلق من المستقبل، فتتفرغ للنمو الشخصي والإبداعي.
- حرية الإبداع: الاستقرار يمنحك حرية استكشاف الفرص ومتابعة شغفك دون همّ دائم بالمال.
- دعم أهدافك: يتيح لك أن تستثمر في أهدافك: مشروع، أو تعليم، أو إرث طيب لأسرتك.
الخطوة الأولى: مخطط مالي واضح
بدأت بوضع خطة مالية واضحة: حددت أهدافاً بعيدة المدى، كادخار مبلغ للاستثمار في مشاريع جديدة، وتأمين احتياجاتي الشخصية والعائلية. فالتخطيط المالي لا يحمي من المخاطر فحسب، بل يمنح حرية أكبر في القرارات المهنية والشخصية.
ثم وضعت ميزانية شهرية دقيقة لمصادر دخلي ونفقاتي، وتتبعت التفاصيل، وحددت ما يمكن تقليله أو توجيهه إلى ما هو أنفع، لأحسّن مستوى حياتي دون قلق مستمر بشأن المال.
تمرين: مخططك المالي
اكتب أهدافك المالية لسنة وخمس سنوات وعشر سنوات، وقسّم كل هدف إلى خطوات عملية، كمبلغ ادخار شهري أو خطة استثمار حلال. واجعل الزكاة والصدقة بنداً ثابتاً في الخطة لا ما يتبقى في آخر الشهر.
الخطوة الثانية: عادات مالية ذكية
- ادفع لنفسك أولاً: اقتطع نسبة من دخلك للادخار قبل سداد الفواتير والمصاريف، واجعلها تلقائية.
- عِش دون إمكاناتك: تجنب تضخم نمط الحياة كلما زاد دخلك، فـ«ما عال من اقتصد»، والله لا يحب المسرفين.
- تتبّع إنفاقك: استخدم أدوات الميزانية لمعرفة أين يذهب مالك وما الذي يمكن الاستغناء عنه.
- تخلّص من الدَّين وتجنّب الربا: سارع إلى سداد الديون، واحذر بطاقات الائتمان والقروض ذات الفائدة، فالربا محرّم وممحوق البركة: «يَمْحَقُ اللَّهُ الرِّبَا وَيُرْبِي الصَّدَقَاتِ».
الخطوة الثالثة: صندوق الطوارئ
أدركت أهمية الاستعداد للأزمات المالية المحتملة، فكوّنت صندوق طوارئ يغطي نفقاتي الشخصية والمهنية لعدة أشهر إن طرأ ما لم يكن في الحسبان؛ والهدف المعتاد ما بين ثلاثة وستة أشهر من نفقات المعيشة، في حساب سهل الوصول غير ربوي.
ومن بدا له الهدف كبيراً فليبدأ بمبلغ صغير ثم يزيده تدريجياً، وليجعل التحويل إليه تلقائياً كل شهر. منحتني هذه الخطوة طمأنينة وحرية لأتخذ قرارات مهنية أجرأ دون قلق على أماني المالي.
الخطوة الرابعة: الاستثمار بحكمة وحلال
بعد وضع الميزانية فكرت في تنمية ما أدخره؛ لم أرد أن يبقى المال راكداً، فالمال يُنمّى بالتجارة الحلال لا بالربا.
فاخترت استثمارات متوسطة المخاطر بدل الاستثمارات عالية المخاطرة، وشاركت في بعض الشركات الناشئة ذات الأفكار الإبداعية التي توافق قيمي وطموحاتي، وتعلمت متابعة الأسواق باستمرار لأحسّن قراراتي.
ومن قواعد الاستثمار التي التزمت بها:
- ابدأ مبكراً: كلما بدأت مبكراً اتسع الوقت لنمو مالك بالربح الحلال، ولو بمبالغ صغيرة.
- نوّع استثماراتك: وزّع أموالك على أصول متنوعة متوافقة مع الشريعة، كالأسهم النقية والصكوك والعقار والمشاركات، لتقليل المخاطر.
- تحقّق من التوافق الشرعي: اختر الصناديق والمنصات الخاضعة لرقابة هيئة شرعية، وابتعد عن الربا والغرر والمقامرة والمضاربات الوهمية.
- استشر أهل الخبرة: إن كنت جديداً على الاستثمار فاستعن بمستشار مالي موثوق يعرف أحكام المعاملات الإسلامية، ويفهم أهدافك وقدرتك على تحمّل المخاطر.
الخطوة الخامسة: احمِ مستقبلك المالي
- التأمين التكافلي: احمِ نفسك وأسرتك بالتأمين الصحي والتكافلي القائم على التعاون والتبرع، بديلاً عن التأمين التجاري المشتمل على الغرر.
- الوصية وفق الشرع: اكتب وصيتك في حدود الثلث ولغير وارث، وبيّن ديونك وحقوقك، ودع المواريث تُقسم كما فرضها الله؛ ففي ذلك حماية لأهلك من النزاع. و«ما حقُّ امرئٍ مسلمٍ له شيءٌ يوصي فيه يبيت ليلتين إلا ووصيته مكتوبة عنده».
- المراجعة الدورية: راجع تغطيتك ووصيتك وخطتك كلما تغيّرت ظروفك.
الخطوة السادسة: عقلية مالية صحية
لا يقوم الأمان المالي على الخطوات العملية وحدها، بل على علاقة صحية بالمال؛ أن تراه أداة تخدم أهدافك وقيمك لا مصدراً للقلق. فانتقل من عقلية الندرة إلى عقلية الوفرة والرضا بما قسم الله، وتحرّر من التعلق بالمظاهر والاستهلاك، واجعل مالك في التجارب والنمو والأهداف ذات المعنى، واشكر الله على ما رزقك؛
فـ«ليس الغنى عن كثرة العَرَض، ولكن الغنى غنى النفس».
التوازن بين المال والحياة
ومع الوقت شعرت بأثر التخطيط في حياتي؛ لم يعد المال مصدر قلق دائم، بل وسيلة لتحقيق أهدافي، وشعرت باستقلال يمنحني حرية القرار، فتفرغت لما يهمني حقاً: الإبداع والتطوير. لم يأتِ ذلك بين عشية وضحاها، لكن التخطيط المستمر والالتزام يوصلان بإذن الله. وحرصت ألّا أنسى القيم التي تعلمتها في رحلتي؛
فالمال ليس الغاية، بل وسيلة لحياة مليئة بالمعنى. فخصصت جزءاً من دخلي لدعم مشاريعي الإبداعية ومساعدة من حولي والجمعيات والمبادرات التي توافق قيمي، فالعطاء جزء لا يتجزأ من النجاح المالي، واستخدام المال في تغيير حياة الآخرين هو ما يمنحني الشعور الحقيقي بالإنجاز.
ليست البركة في كثرة المال، بل في حِلّه، وحسن إنفاقه، وأداء حق الله فيه.
في عالم اليوم
انتشرت اليوم تطبيقات «اشترِ الآن وادفع لاحقاً» والعملات المشفرة والتداول السريع عبر الهاتف. قبل أي منتج مالي جديد اسأل: هل فيه فائدة ربوية أو غرامة تأخير ربوية؟ هل فيه غرر أو مقامرة؟ واسأل أهل العلم والهيئات الشرعية المعتمدة، فسهولة الضغطة لا تجعل الحرام حلالاً.
تلميح: استخدم ← → للتنقل بين الأقسام.